지금 시장은 철저하게 실수요자가 끌고 가는 시장입니다.
그중에서도 대출이 가장 자유로운 사람들, 바로 생애최초 매수자들입니다.
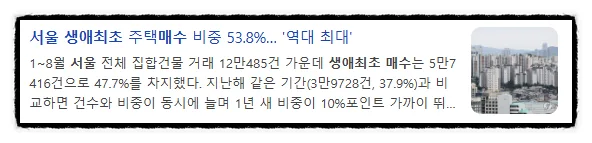
1~8월 서울 주택 거래 중 생애최초 매수 비중이 54%였다고 합니다.
그리고 그 생애최초 매수자 중 30대가 절반이 넘습니다.
서울 전역이 규제로 묶이면서 다주택자나 기존 보유자는 대출이 꽉 막혔어요.
그런데 생애최초, 신혼부부는 상대적으로 대출이 더 나옵니다.
여기에 전셋값까지 계속 오르니
"차라리 사자"로 돌아선 겁니다.
이는 제가 상담을 하면서도 느낍니다.
신혼부부는 너나 할거 없이 모두 LTV 70% 영끌입니다.
자, 그럼 이 젊은 매수자들은 어떤 집을 살까요?
여기가 핵심입니다.
이 사람들은 입지 위주로 삽니다.
아니, 다시 말하면 출퇴근 거리가 가까운 곳 위주로 삽니다.
맞벌이에 아이는 아직 없거나 어리고,
매일 아침 8시에 지하철을 타야 하는 사람들이에요.
커뮤니티 수영장보다 역까지 5분이 훨씬 중요하죠.
그리고 예산은 한정돼 있습니다.
그래서 20평대가 30평대보다 빨리, 많이 오르고
비역세권 신축보다 역세권 구축이 먼저 오르는 겁니다.
현재 시장의 상승 패턴은 결국 이 흐름을 따라가고 있습니다.
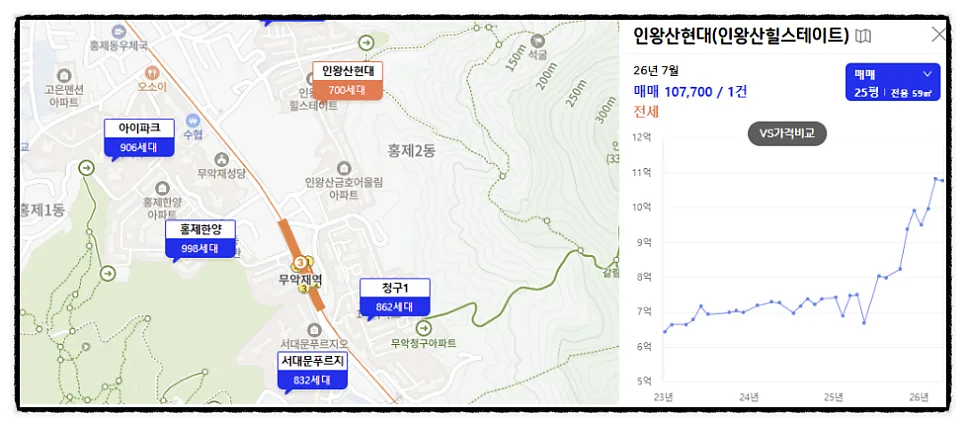
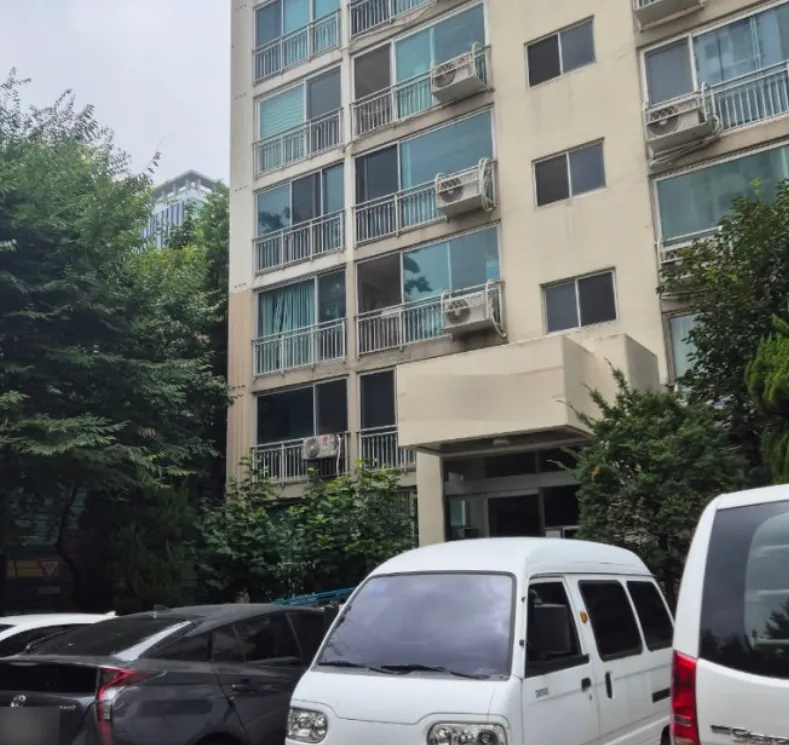
2000년에 준공된 3호선 초역세권인 인왕산현대는
구축임에도 최근 1년 간 7억대에서 11억대까지 4억이 올랐습니다.
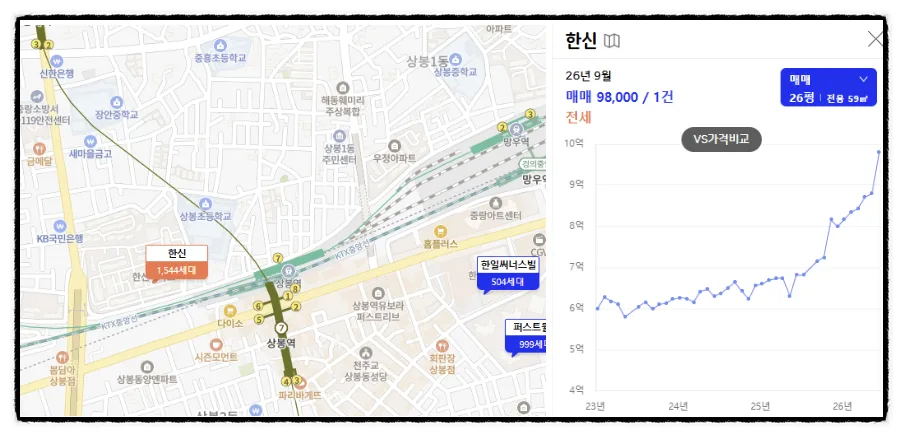
1999년에 준공된 7호선 초역세권인 한신 역시
중랑구라는 입지임에도 불구하고 최근 6억대에서 9억대까지 3억이 넘게 올랐습니다.
그런데 여기서 끝이 아니에요.
젊은 사람들이 20평대를 사주면
그 집을 판 기존 보유자는 뭘 할까요?
갈아타기를 합니다.
판 돈을 들고 30평대로, 한 단계 위 입지로 옮겨가죠.
이게 제가 늘 말씀드리는 상승 순서예요.
20평대가 먼저 오르고 → 갈아타기로 30평대가 따라오고 → 마지막에 전 평형이 올라가는 흐름.
그 첫 단추를 2030 생애최초 매수자들이 끼우고 있는 겁니다.
그럼 우리는 뭘 봐야 할까요?
아직 가격 흐름이 덜 온 곳도 이 기준으로 보시면 됩니다.
첫째, 주요 업무지구까지 환승 없이, 혹은 한 번 환승으로 가는 노선인지
둘째, 그 역에서 도보 10분 안쪽 20평대 구축이 아직 신고가를 못 찍었는지
셋째, 생애최초 대출로 감당 가능한 가격대인지
마지막으로, 20평대가 오르면 30평대도 무조건 따라오릅니다.
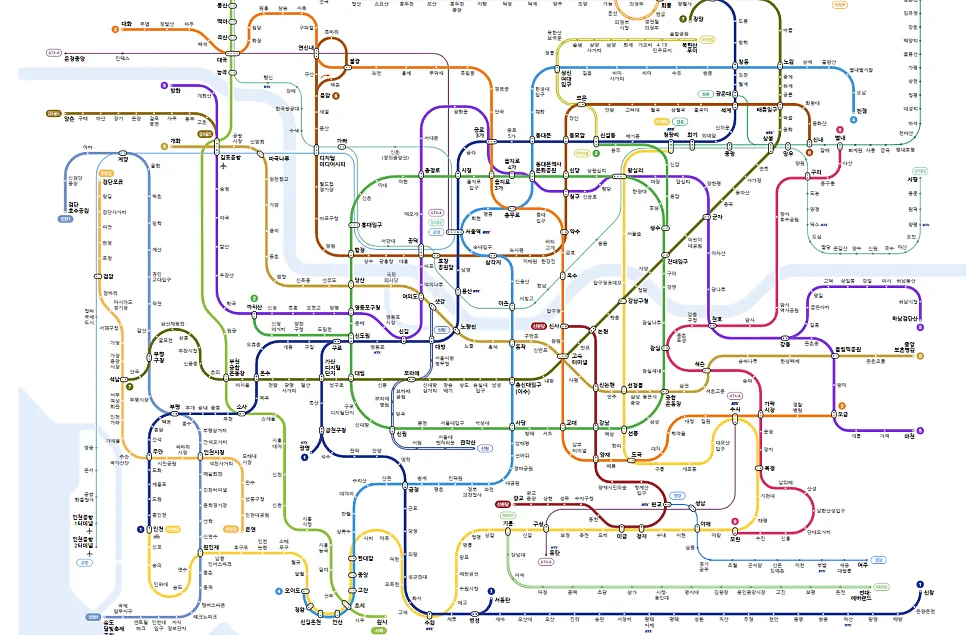
결론, 지하철 노선을 따라 부동산 상승 흐름과 위 4가지만 깨달으시면 무얼 매수해야 할지 아마 보이실 겁니다.